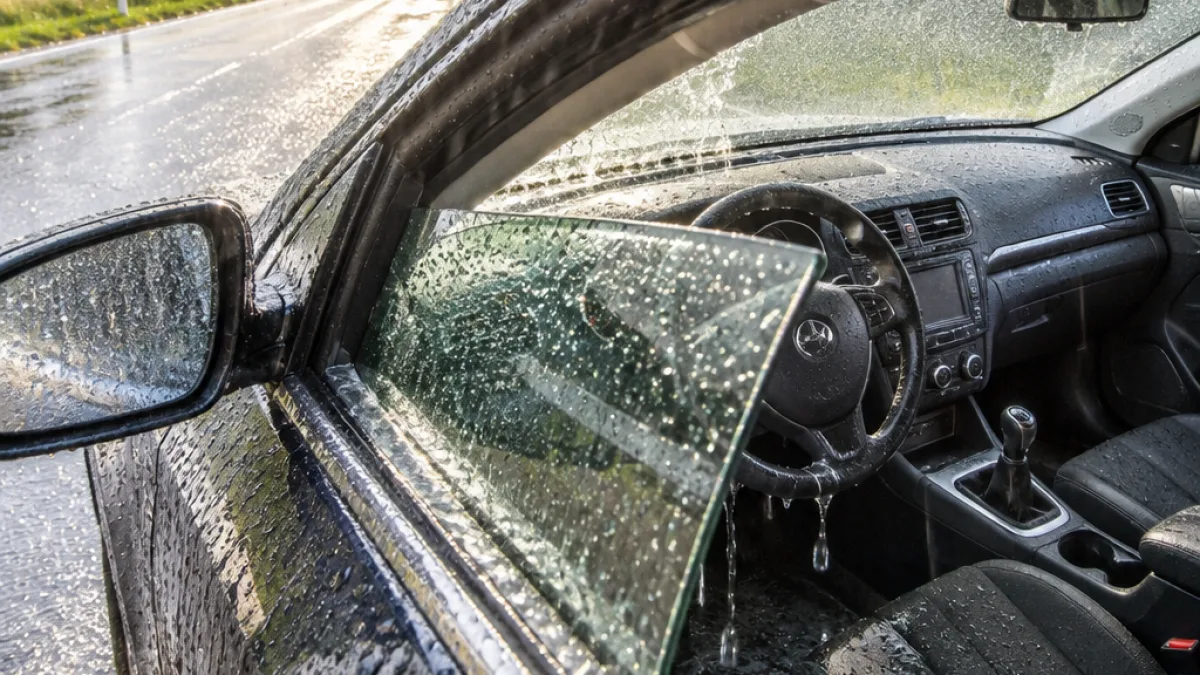
Après un épisode orageux, une vitre restée entrouverte ou un toit ouvrant mal fermé peut entraîner des infiltrations dans l’habitacle. Si les sièges, la moquette ou les équipements électroniques ont été endommagés, l’indemnisation dépend d’abord de la garantie couvrant les dommages subis par le véhicule. La seule responsabilité civile obligatoire ne suffit pas.
La formule d’assurance est déterminante
L’article L. 211-1 du code des assurances impose à toute personne dont la responsabilité civile peut être engagée en raison de dommages causés à des tiers de disposer d’une assurance automobile. Cette garantie obligatoire concerne les dommages causés aux autres usagers, et non les dégâts subis par sa propre voiture après une entrée d’eau.
Pour obtenir une prise en charge du véhicule, l’automobiliste doit donc vérifier les garanties prévues dans ses conditions générales et particulières. Selon le contrat, les dommages liés aux intempéries peuvent relever d’une garantie spécifique ou d’une couverture plus large des dégâts matériels.
- Assurance au tiers : elle couvre la responsabilité civile obligatoire, mais pas automatiquement les dommages causés à son propre véhicule.
- Garantie dommages : elle peut intervenir lorsque le contrat couvre ce type de sinistre.
- Exclusion contractuelle : elle doit être formelle, limitée et présentée de manière très apparente.
L’origine de l’eau doit être établie
L’assureur doit également déterminer par où l’eau est entrée. Une infiltration consécutive à une vitre laissée ouverte ou à un toit ouvrant mal refermé ne se traite pas nécessairement comme un dommage provoqué par une défaillance du véhicule. Un joint détérioré ou un drain défectueux peut modifier l’analyse et conduire à rechercher une autre prise en charge.
| Situation | Élément à vérifier |
|---|---|
| Vitre ou toit ouvrant ouvert | Garantie couvrant les dommages au véhicule et éventuelle exclusion |
| Joint ou drain défectueux | Origine technique de l’infiltration |
| Responsabilité civile seule | Absence de garantie automatique pour sa propre voiture |
L’oubli de fermer une vitre constitue une faute non intentionnelle. Il reste en principe à la charge de l’assureur, sauf si le contrat prévoit une exclusion répondant aux exigences de forme applicables. Le contrat signé demeure déterminant pour apprécier la couverture et les éventuelles franchises. En cas de désaccord persistant sur l’indemnisation, seul un juge peut trancher.
Après la découverte du sinistre, l’automobiliste doit relire ses garanties, identifier l’origine probable de l’eau et déclarer les dommages selon les modalités prévues par son contrat. Les conditions générales et particulières permettent de connaître l’étendue exacte de la couverture applicable.